セミリタイア生活の収入の一つとして、毎月の配当金・分配金を記録しています。2025年7月の税引後の受取額は、円換算で88,616円でした。今月の受取銘柄と、これまでの推移をまとめます。同じように配当収入を記録している方の参考になれば幸いです。
この記事では、証券会社の入金明細をもとに、受渡日基準で税引後の受取額をまとめています。外国株は受取時の為替レートで円換算しているため、実際に円転した金額とは異なります。
2025年7月にもらった配当金・分配金
| 区分 | 税引後受取額・円換算 |
|---|---|
| 円建ての配当金・分配金 | 9,599円 |
| 外国株の配当金・分配金(円換算) | 79,017円 |
| 合計 | 88,616円 |
今月は、証券口座の入金明細で21件の入金を確認しました。円建ての受取額は9,599円、外国株からの受取額は円換算で79,017円でした。外国株の割合は全体の89.2%です。円と米ドルをそのまま足し合わせず、円換算した金額で全体を見ています。
配当金・分配金をもらった銘柄
今月の受取額が大きかった銘柄から順に、上位5銘柄を並べました。購入を勧める順位ではなく、入金の内訳です。
| 銘柄 | 税引後円換算 |
|---|---|
| ARES CAPITAL COR | 48,238円 |
| グローバルX NASDAQ100 カバード コールETF QYLD | 19,254円 |
| ノバック 5079 | 4,782円 |
| グローバルX SP 500 カバード コール ETF XYLD | 3,574円 |
| ALTRIA GROUP INC | 3,355円 |
| その他 | 9,412円 |
| 合計 | 88,616円 |
受取額が最も大きかったのはARES CAPITAL CORで、円換算48,238円。今月の合計に占める割合は54.4%でした。上の表では、同じ銘柄の複数口座への入金を合算しています。口座別ではなく、銘柄ごとの合計を掲載しています。
今月受け取った全銘柄を見る(11銘柄)
- ARES CAPITAL COR
- グローバルX NASDAQ100 カバード コールETF QYLD
- ノバック 5079
- グローバルX SP 500 カバード コール ETF XYLD
- ALTRIA GROUP INC
- SBI日本高配当株式(分配)ファンド(年4回決算型)
- ジーエスケー ADR GSK
- MAXIS全世界株式(オール・カントリー)上場投信 2559
- WT HIGH DIVIDEND
- Direxionデイリーテック株ブル3倍ETF TECL
- DEVON ENERGY
配当金・分配金の推移
前月・前年同月と比較
| 対象月 | 税引後の受取額(円換算) |
|---|---|
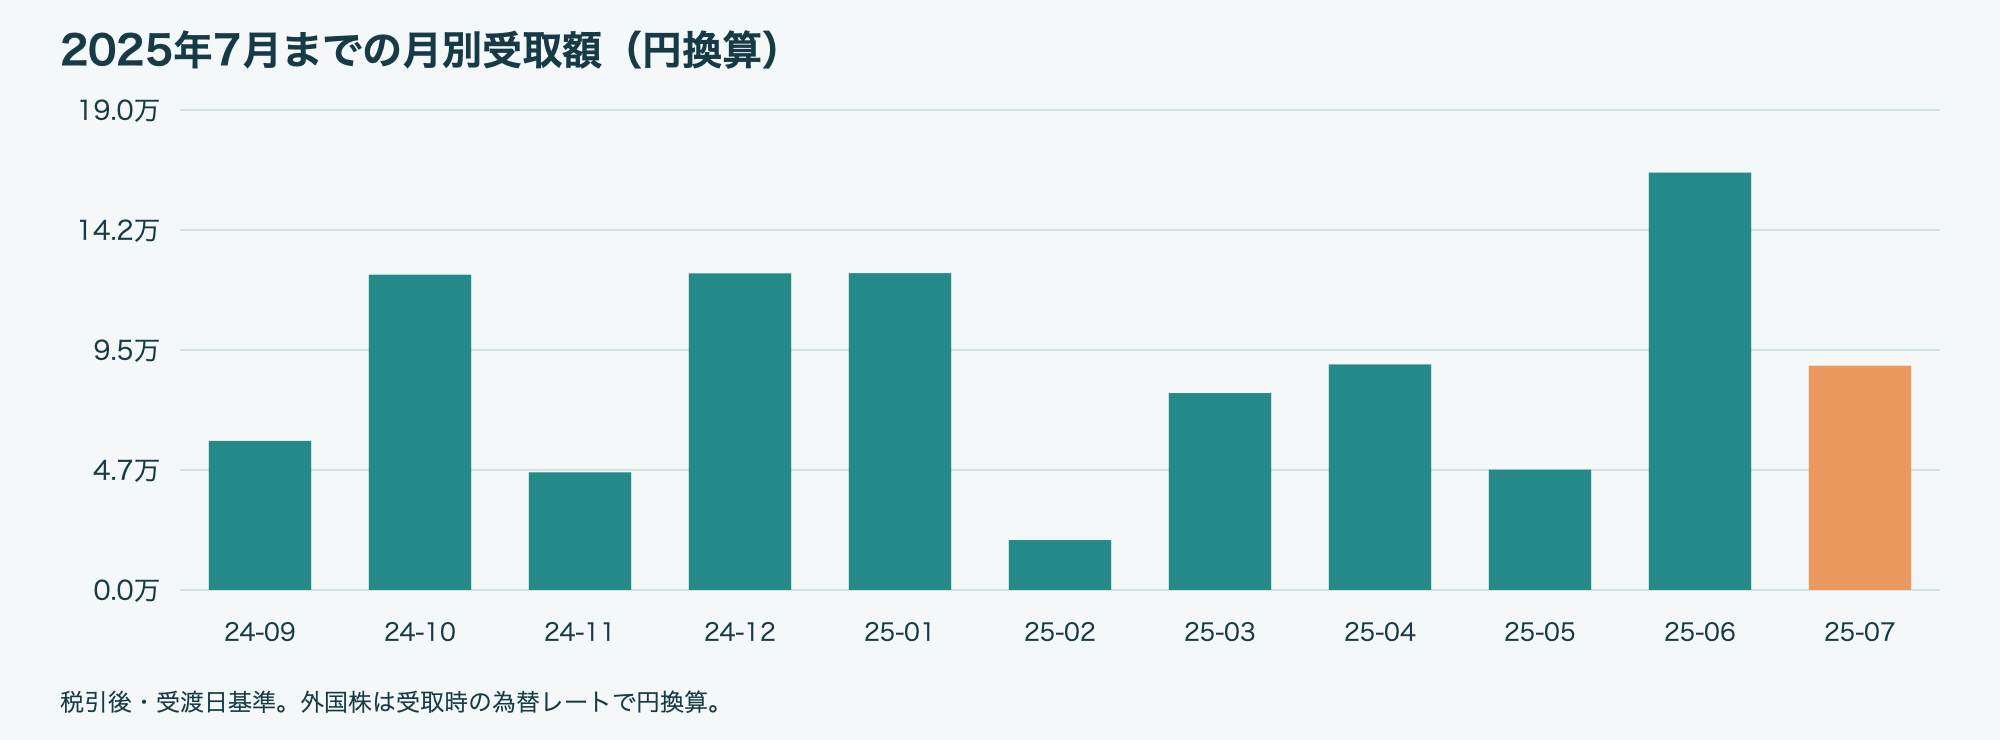
| 2025年06月 | 164,903円 |
| 2025年7月 | 88,616円 |
前月との差は76,287円の減少(46.3%)でした。受渡日によって月別の入金額が変わるため、この増減だけでは保有銘柄の増配・減配や運用成績を判断できません。
前年同月の受取記録がないため、前年同月比は掲載していません。
年初からの受取額と月平均
2025年1〜7月の累計は612,935円、1か月当たりの平均は87,562円になりました。月平均はこの期間の実績を月数で割った数字で、毎月同額を受け取っているという意味ではありません。
累積配当金
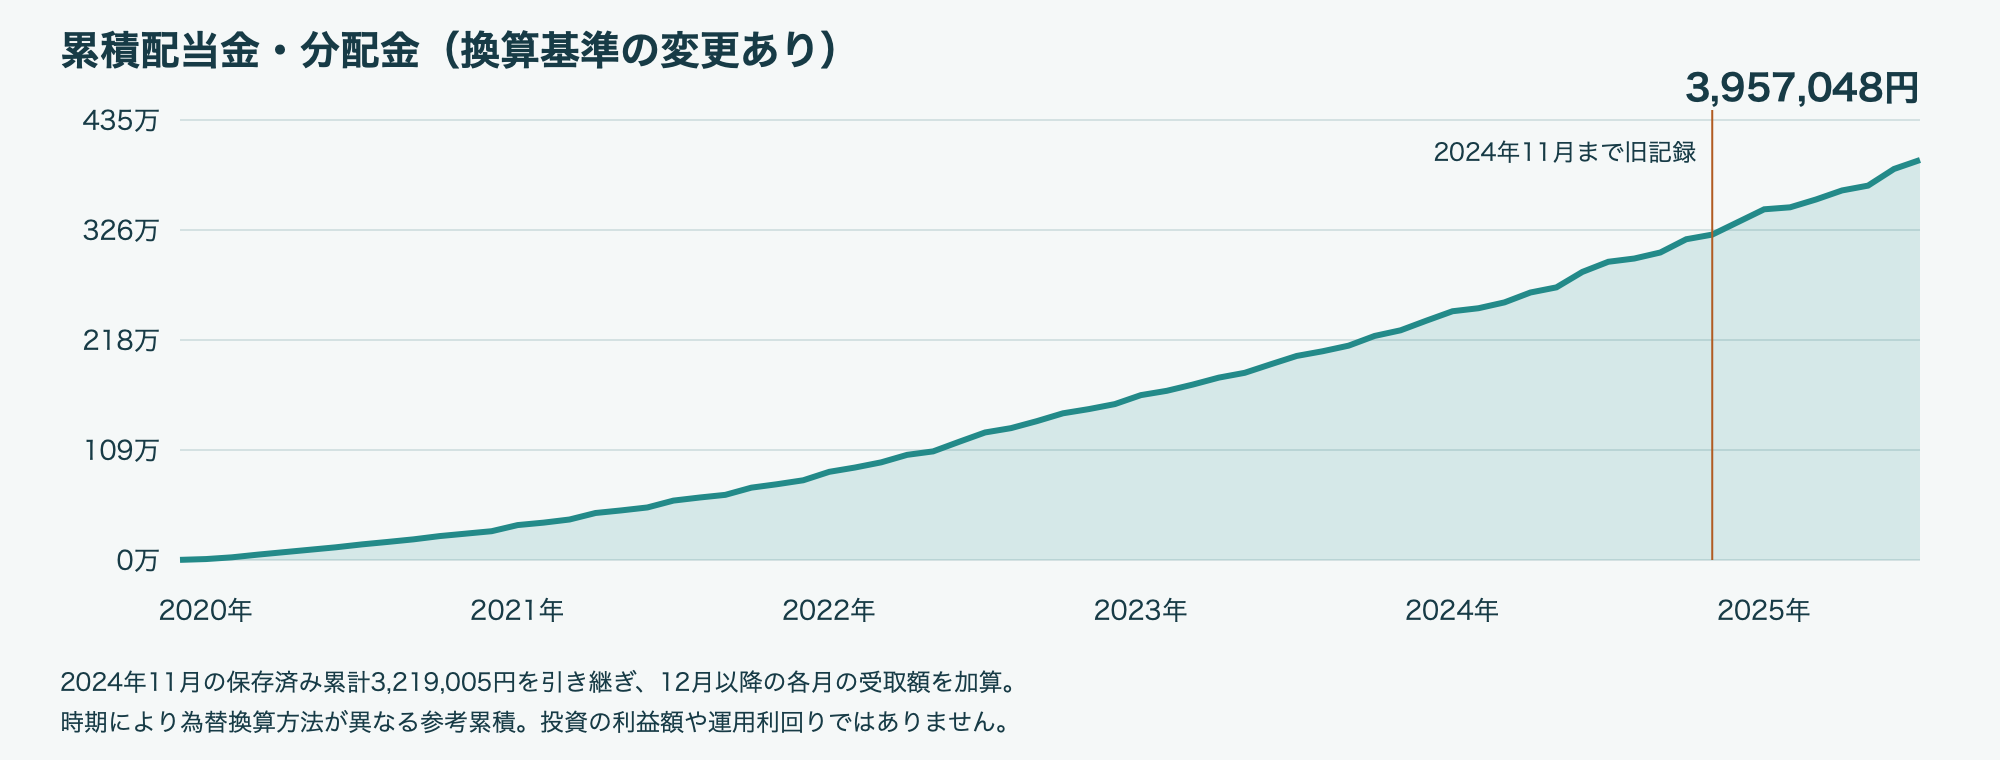
2025年7月までの参考累積は、3,957,048円です。2024年11月までの保存済み累積額3,219,005円を引き継ぎ、2024年12月以降は各月の受取額を加えています。時期によって為替換算方法が異なるため、統一レートでの再計算額ではありません。
この数字からわかること
配当金・分配金の表は、税引後に受け取ったお金の記録です。上位銘柄の割合は「今月の受取額に占める割合」であり、保有資産全体の割合ではありません。運用全体の成績を見るときは、売却損益や保有資産の値動きも別に確認します。
配当金・分配金の使い道
受け取った配当金・分配金は、主に再投資に回しています。この記事の金額は再投資する前の受取額で、生活費に使った金額を示しているわけではありません。
まとめ
前月より入金額は少なくなりましたが、月ごとの金額にはばらつきがあります。大きく入った月だけを基準にせず、少ない月も含めた累計を見ていくことが、セミリタイア生活のお金を把握するうえで大切だと考えています。
この記事で記録しているのは、あくまで税引後の配当金・分配金の受取額です。株式の売却益や含み損益、給与収入は含めていません。分配金がある投資信託については、受取記録では普通分配金と元本払戻金を区別できないため、受取額のすべてを投資利益とは扱っていません。
コメント